Tarifs Banque Populaire 2026 : prix selon votre région
Tarifs Banque Populaire 2026 : comparez les brochures Val de France et Nord, les forfaits Cristal et la carte seule avec un calcul annuel adapté à votre usage.

Réponse courte. Les tarifs Banque Populaire 2026 ne forment pas une grille nationale unique. La bonne réponse dépend de votre Banque Populaire régionale. Dans deux brochures officielles consultées pour un client de plus de 28 ans avec Visa Classic, le forfait Cristal Essentiel coûte 6,90 EUR par mois en Val de France et 7,15 EUR par mois au Nord. Cristal Confort est affiché respectivement à 10,50 EUR et 10,75 EUR par mois. Ces montants illustrent l’écart régional, ils ne doivent pas être appliqués à une autre caisse.
Périmètre de cette lecture : un compte personnel d’adulte, des tarifs publiés dans deux banques régionales et une méthode de calcul. Banque Populaire est ici étudiée comme une banque de réseau, pas comme une néobanque. Ce dossier ne classe pas toutes les régions et ne promet pas une remise. Les prix relevés sont ceux des documents cités, hors situation individuelle à confirmer.
Nous ne publions pas une note de satisfaction issue d’avis clients non vérifiés. Notre appréciation porte sur la façon de lire l’offre, de retrouver vos frais et de décider si ses services correspondent à vos besoins. Un avis sur l’accueil d’une agence ou sur un dossier de crédit demanderait d’autres éléments.
Tarifs Banque Populaire 2026 : la région est le premier critère
Une recherche nationale comme « tarifs Banque Populaire 2026 » peut donner l’impression qu’un même prix s’applique partout. Ce n’est pas le cas. Le réseau repose sur des Banques Populaires régionales, chacune avec sa propre brochure pour les particuliers.
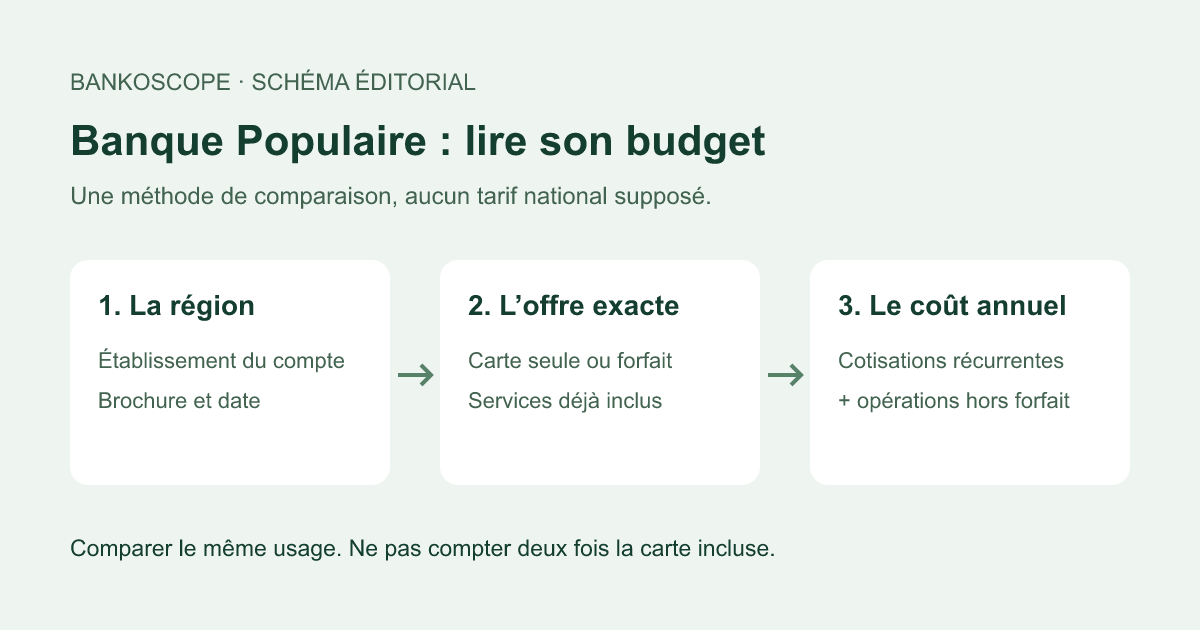
Avant de comparer une carte ou un forfait, identifiez donc le nom exact de l’établissement indiqué sur votre relevé, votre RIB ou votre espace client. Cherchez ensuite la brochure 2026 sur le site de cette banque régionale. La FAQ nationale Banque Populaire confirme d’ailleurs que le coût dépend de la carte seule ou de son inclusion dans une convention ou un forfait.
Cette structure explique pourquoi une page qui annonce « Visa Premier à X EUR » sans citer de région et de date ne fournit pas un prix fiable.
Trouver la version qui correspond à votre compte
L’adresse de votre domicile aide à rechercher une banque, mais le document déterminant est celui de l’établissement qui tient effectivement votre compte. Un déménagement ne suffit pas à prouver que votre convention a changé de banque régionale. Partez du nom indiqué dans vos documents plutôt que de la première brochure proposée par un moteur de recherche.
Vérifiez ensuite le public du document : particuliers, professionnels ou entreprises. Deux fichiers portant le même millésime peuvent décrire des services différents. Regardez enfin la date d’entrée en vigueur et les éventuels avenants. La date du dossier qui héberge un PDF n’est pas nécessairement celle d’application de ses tarifs.
Enregistrez la brochure et le document d’information tarifaire avec un nom lisible. Conservez séparément votre convention et ses modifications : la brochure décrit des prix publiés, tandis que votre dossier permet d’identifier l’offre et les conditions retenues. Une ancienne formule peut encore figurer dans une rubrique consacrée aux offres qui ne sont plus commercialisées.
Si votre relevé mentionne un nom d’offre que vous ne trouvez pas dans les pages actuelles, demandez son intitulé complet et la rubrique applicable. Ne remplacez pas ce nom par Cristal simplement parce que cette formule est aujourd’hui mise en avant. Vous risqueriez de comparer le prix de votre contrat à celui d’un autre.
Deux exemples officiels : Val de France et Banque Populaire du Nord
Pour rendre l’écart concret, nous avons relu le 11 septembre 2026 la brochure Val de France applicable au 1er janvier 2026, page imprimée 15, et la brochure Banque Populaire du Nord applicable au 15 janvier 2026, actualisée au 12 mai, page imprimée 8. Les chiffres ci-dessous concernent les forfaits indiqués pour les plus de 28 ans et doivent être relus avec les notes du document.
| Forfait avec carte | Val de France | Banque Populaire du Nord |
|---|---|---|
| Cristal Essentiel, Visa Classic | 6,90 EUR par mois | 7,15 EUR par mois |
| Cristal Confort, Visa Classic | 10,50 EUR par mois | 10,75 EUR par mois |
| Cristal Confort, Visa Premier | 15,80 EUR par mois | 16,20 EUR par mois |
| Cristal Premium, Visa Premier | 21,10 EUR par mois | 21,65 EUR par mois |
Le tableau ne vise pas à déclarer une région moins chère dans tous les cas. Une autre carte, un âge différent, un pack famille ou une réduction professionnelle peuvent inverser l’écart. Il montre simplement pourquoi une moyenne nationale est insuffisante.
La brochure Val de France prévoit par exemple des tarifs jeunes, des réductions pour certains profils et un contenu de forfait qui change selon le niveau Essentiel, Confort ou Premium. La brochure Nord applique ses propres montants et conditions. Comparez toujours la ligne qui correspond à votre situation.
Passer du montant mensuel au repère annuel
Sur douze mensualités identiques et sans remise particulière, Cristal Essentiel avec Visa Classic représente 82,80 € en Val de France et 85,80 € au Nord. L’écart est donc de 3 € par an sur cette ligne précise. Ce calcul ne comprend pas les opérations hors forfait et ne prétend pas mesurer le coût total d’un client.
Cette différence limitée ne permet pas de déclarer une banque régionale globalement moins chère. Une seule opération inhabituelle ou une option peut changer le total. Elle ne démontre pas non plus que vous pouvez souscrire indifféremment dans n’importe quelle région : la possibilité d’ouverture et les conditions sont à vérifier avec l’établissement.
Le tableau conserve uniquement des lignes comparables : un forfait individuel, une carte nommée et la tranche d’âge indiquée. Les offres de couple, de famille ou de jeunes doivent être étudiées dans leur propre rubrique. On ne divise pas un prix familial par le nombre de cartes sans examiner les comptes et titulaires réellement couverts.
Que comprend le forfait Cristal ?
Dans les brochures consultées, Cristal regroupe plusieurs services autour du compte. Le contenu varie avec le niveau choisi et peut comprendre :
- la tenue du compte ;
- les services de banque à distance ;
- une carte déterminée ;
- des alertes ;
- un nombre de retraits hors réseau inclus ;
- une assurance des moyens de paiement sur certaines formules ;
- une autorisation de découvert sous réserve d’acceptation ;
- des avantages liés aux paiements ou retraits hors zone euro sur certaines formules et pour certains âges.
L’intérêt du forfait dépend des services utiles pour vous et de leur coût séparé. Pour le vérifier, comparez deux totaux annuels : d’un côté, douze mensualités du forfait ; de l’autre, la carte et les services dont vous avez réellement besoin facturés séparément. Les notes et exclusions comptent autant que le prix principal.
Éviter de compter deux fois la carte
Une erreur fréquente consiste à ajouter la cotisation annuelle d’une carte à douze mensualités d’un forfait qui comprend déjà cette carte. Faites d’abord une liste des services inclus. Ajoutez seulement les prestations hors forfait que vous prévoyez réellement d’utiliser. Le même contrôle vaut pour la tenue de compte et les assurances.
Si vous envisagez une offre plus riche, relevez le supplément annuel, puis identifiez ce qu’il apporte dans votre situation. Une assurance disponible mais inadaptée à votre besoin n’a pas la même valeur qu’un service utilisé régulièrement. Inversement, vous pouvez accorder de l’importance à une protection sans attendre de déclarer un sinistre chaque année.
Demandez les conditions des garanties plutôt que de comparer uniquement les noms des cartes. L’assistance, l’assurance, les personnes couvertes et les conditions de paiement ne sont pas synonymes. Pour approfondir ce sujet sans mélanger prix et protection, consultez notre dossier sur les cartes premium et leurs garanties.
Carte seule, forfait et frais hors réseau
La FAQ officielle sur le prix de la carte distingue le tarif d’une carte dite « sèche », souscrite seule, du prix de la carte incluse dans un forfait. Cette distinction empêche de comparer directement une cotisation annuelle isolée avec une mensualité Cristal qui comprend d’autres services.
Trois postes doivent être vérifiés en priorité :
- Les retraits dans un distributeur d’une autre banque. Le nombre gratuit dépend du forfait et de la carte.
- Les opérations hors zone euro. Une exonération de frais bancaires peut laisser subsister le taux de change ou des frais de l’opérateur du distributeur.
- Les incidents. Rejet de prélèvement, découvert non autorisé, lettre d’information et commission d’intervention peuvent peser davantage que la carte.
Pour un coût réaliste, reprenez vos douze derniers mois de relevés et comptez les opérations réellement facturées. Une simulation sans usage historique favorise souvent artificiellement le forfait le plus riche.
Construire votre panier de frais en quatre étapes
1. Partir du relevé annuel
La Banque Populaire du Nord explique le rôle du relevé annuel de frais. Utilisez ce document comme point de départ pour comprendre ce qui a réellement été facturé, puis rapprochez les lignes des relevés détaillés si nécessaire. Le tarif publié et la dépense passée répondent à deux questions différentes.
Classez les montants entre coût récurrent, opérations occasionnelles et incidents. Cette séparation évite d’attribuer à la carte une facture liée à un découvert ou à une opération en agence. Elle permet aussi de repérer un service payé séparément qui serait déjà inclus dans une proposition nouvelle.
2. Décrire une année représentative
Comptez les retraits hors réseau, les opérations en devises et les prestations que vous demandez en agence. Identifiez celles qui se répètent et celles qui correspondent à un événement exceptionnel. Une année avec un long voyage ne décrit pas forcément l’année suivante, mais elle peut servir de scénario supplémentaire.
Pour les retraits, la répartition mensuelle compte lorsque la franchise se renouvelle chaque mois. Douze retraits concentrés pendant un voyage ne se calculent pas nécessairement comme un retrait par mois. Reproduisez la règle de la brochure au lieu de transformer automatiquement une limite mensuelle en crédit annuel.
3. Appliquer la même méthode aux deux offres
Voici un exemple entièrement fictif, sans tarif attribué à Banque Populaire ni à une autre banque. Une offre A coûte 8 € par mois et un service occasionnel ajoute 2 € pour chacune de six utilisations annuelles. Son coût étudié est de 96 € plus 12 €, soit 108 €. Une offre B à 11 € par mois inclut ce service : elle représente 132 € sur la même année.
Dans cet exemple, payer un forfait plus élevé pour supprimer ces six frais ajoute 24 € au total. Cela ne désigne pas A comme meilleur contrat : B peut comprendre d’autres fonctions auxquelles vous accordez de la valeur. Le calcul montre simplement qu’une inclusion ne constitue pas toujours une économie.
4. Garder les hypothèses visibles
Écrivez à côté du résultat le nombre d’opérations, la période et les conditions retenues. Si un tarif n’est pas connu, marquez-le comme à confirmer plutôt que de mettre zéro. Un total dont une ligne essentielle manque n’est pas comparable à un total complet.
Préparez éventuellement deux colonnes : année habituelle et année avec un besoin particulier. Vous pourrez ainsi voir si votre préférence dépend d’un voyage, d’un dépôt d’espèces ou d’un service ponctuel. Cette méthode reste un outil de budget, pas une prédiction de vos dépenses futures.
Choisir le type de carte avant de comparer son prix
Une carte peut porter un nom de gamme similaire tout en ayant un mode de débit différent. Repérez débit immédiat, débit différé et contrôle du solde dans les documents. Ne déduisez pas le fonctionnement d’un simple visuel Visa. Demandez les règles de débit et les conditions d’attribution de la carte proposée.
Les plafonds méritent la même précision. Distinguez plafond de paiement, plafond de retrait et période de calcul. Une possibilité de modification dans l’application ne signifie pas qu’une hausse sera toujours accordée. Faites confirmer la procédure pour un besoin inhabituel avant de compter sur cette capacité.
Si une carte est associée à une fonction de crédit, examinez séparément les conditions du crédit et le choix au moment du paiement. Une comparaison de cotisations annuelles ne suffit pas à évaluer un financement. Ce dossier ne recommande pas d’utiliser du crédit pour réduire le prix apparent d’une carte.
Pour un compte joint, vérifiez le nombre de cartes et les titulaires inclus dans l’offre. Deux cartes sur un même compte et deux comptes individuels ne constituent pas le même montage. Notre guide du compte joint et de ses conditions traite cette décision distincte.
Les opérations à vérifier avant un voyage
Le coût d’un paiement ou d’un retrait à l’étranger ne se résume pas à la mention « international ». Relevez la devise, la zone géographique, le type d’opération et les règles de votre formule. Si une exonération est annoncée, demandez ce qu’elle couvre et ce qu’elle laisse à payer.
Un automate ou un commerçant peut proposer une conversion dans la devise de votre compte. Cette conversion constitue un sujet distinct de la commission facturée par votre banque. Le glossaire DCC explique la conversion dynamique ; ne mélangez pas deux mécanismes dans une seule ligne de frais.
Avant de partir, vérifiez aussi que les moyens de confirmation fonctionnent et que vous savez retrouver les coordonnées d’opposition dans un canal officiel. Ne transmettez jamais un code de validation à une personne qui vous appelle pour prétendument supprimer des frais. Une demande commerciale de renseignement n’exige pas votre mot de passe bancaire.
Pour votre budget, reprenez les dépenses prévues et la fréquence des retraits. Une formule utile pendant un séjour ne sera pas nécessairement la plus adaptée toute l’année. Demandez les conditions d’un éventuel changement sans supposer qu’une option peut être activée et résiliée instantanément.
Comprendre une différence entre votre relevé et la brochure
Un montant différent du tableau public n’est pas automatiquement une erreur. Il peut correspondre à une ancienne convention, une remise, une option, une période partielle ou un service distinct. Commencez par demander le libellé exact et la période facturée. Une explication doit pouvoir être reliée au contrat applicable.
Conservez une copie de la ligne du relevé et de la page tarifaire que vous avez utilisée. Posez une question précise : « À quelle prestation et à quelle condition correspond ce prélèvement ? » Cela facilite la réponse davantage qu’un calcul fondé sur le prix d’une autre banque régionale.
Pour une proposition commerciale, distinguez une remise durable d’une réduction temporaire. Demandez la date de fin, les conditions de maintien et le prix ensuite applicable. Une remise ponctuelle ne doit pas être présentée comme un nouveau tarif garanti pour les années suivantes.
Si les frais résultent d’incidents répétés, la question dépasse parfois le choix de la carte. Demandez à votre établissement d’examiner votre situation et les dispositifs adaptés. Le dossier sur l’offre destinée à la clientèle financièrement fragile traite ce cadre séparément ; un forfait premium n’est pas une solution automatique aux difficultés de budget.
Banque Populaire ou banque en ligne : méthode de comparaison
Une banque en ligne peut afficher une carte gratuite, mais cette gratuité peut dépendre d’une utilisation mensuelle, d’un niveau d’encours ou du type de débit. À l’inverse, la Banque Populaire facture souvent un forfait mais apporte un accès en agence et certains services groupés.
Comparez les deux modèles avec le même panier :
- tenue de compte sur douze mois ;
- carte choisie et condition d’utilisation ;
- retraits hors réseau en France et à l’étranger ;
- paiements et change hors zone euro ;
- virements et opérations en agence ;
- assurances réellement nécessaires ;
- coût des incidents déjà rencontrés ;
- valeur que vous accordez à l’agence et au conseiller.
Une prime d’ouverture est ponctuelle. Elle ne doit pas masquer un coût récurrent supérieur ou une condition que vous ne pourrez pas respecter. Pour comparer deux banques en ligne sur des conditions actuelles, consultez notre comparatif BoursoBank et Fortuneo 2026.
Donner une valeur réaliste aux services en agence
Faites la liste des démarches pour lesquelles vous utilisez effectivement l’agence. Distinguez disponibilité d’un service, facilité d’accès et qualité de l’expérience que vous avez personnellement eue. La présence d’une agence proche ne garantit pas qu’une opération donnée sera gratuite ou réalisable sans rendez-vous.
Une solution peut être plus économique tout en vous imposant une autre organisation. Par exemple, vérifiez comment vous traiteriez un chèque ou un dépôt d’espèces avant de fermer un compte utilisé pour cela. L’existence d’un service ailleurs ne prouve pas son accessibilité dans la banque et l’offre que vous envisagez.
Vous pouvez aussi conserver deux comptes, mais additionnez alors leurs coûts et leurs conditions. Un compte secondaire laissé sans usage peut avoir ses propres frais. L’organisation hybride n’est intéressante que si vous comprenez le rôle de chaque compte et savez suivre les opérations qui y transitent.
Garantie des dépôts et mobilité bancaire
Le tarif ne doit pas être séparé du statut de l’établissement. Selon le FGDR, les dépôts éligibles sont couverts jusqu’à 100 000 EUR par déposant et par établissement adhérent. Si vous détenez des comptes dans plusieurs entités du réseau, ne supposez pas automatiquement que les plafonds se cumulent : vérifiez les établissements juridiques concernés auprès du FGDR.
Si vous changez de banque, le service d’aide à la mobilité décrit par Service Public peut faciliter le transfert des domiciliations récurrentes d’un compte de paiement de particulier. Il ne transfère pas automatiquement les livrets, crédits, placements ou toutes les opérations ponctuelles. Conservez les deux comptes suffisamment approvisionnés pendant la transition et contrôlez chaque émetteur.
Trois questions à poser avant de modifier votre offre
Préparez une demande écrite reprenant le nom de votre convention, la carte souhaitée et les usages étudiés. Demandez d’abord le coût annuel complet dans ces conditions, puis les services qui resteraient facturés séparément. Enfin, faites préciser les modalités et la date d’effet du changement.
Une réponse utile distingue ce qui est inclus, ce qui dépend d’une acceptation et ce qui est optionnel. Si une assurance est ajoutée, demandez ses documents ; si une réduction dépend d’un autre contrat, intégrez aussi le coût de celui-ci avant de parler d’économie. Ne comparez pas uniquement la ligne devenue moins chère.
Conservez le récapitulatif accepté et vérifiez les premières facturations après modification. Le but est de retrouver l’offre attendue sur les documents réels. Cette vérification n’exige pas de multiplier les souscriptions ni de transmettre votre relevé complet à un comparateur pour obtenir un simple renseignement.
Notre avis sur Banque Populaire en 2026
Banque Populaire reste cohérente pour un client qui utilise l’agence, souhaite regrouper des services ou entretient une relation professionnelle et personnelle avec son établissement régional. Pour un utilisateur autonome qui ne dépose ni espèces ni chèques et respecte les conditions d’une carte en ligne, l’écart de coût peut justifier une comparaison.
Le bon réflexe n’est pas d’accepter une fourchette nationale. Téléchargez la brochure de votre région, relevez votre formule exacte et calculez un total annuel sur votre usage. Les exemples Val de France et Nord montrent un écart de quelques euros par an sur une même présentation de forfait, mais d’autres lignes et d’autres régions peuvent produire une différence plus importante.
Questions fréquentes
Quel est le tarif Banque Populaire en 2026 ?
Pourquoi les prix Banque Populaire changent-ils selon la région ?
Combien coûte le forfait Cristal avec une Visa Classic ?
Les dépôts Banque Populaire sont-ils garantis ?
Comment comparer Banque Populaire à une banque en ligne ?
Faut-il ajouter le prix de la carte au forfait Cristal ?
Une différence avec la brochure prouve-t-elle une erreur de facturation ?
Comment cet article a été vérifié
- 6 sources listées citées à la fin de l'article. Les documents primaires et pages tarifaires datées sont privilégiés quand ils sont disponibles.
- Rédigé par le collectif éditorial Équipe Bankoscope. Bankoscope n'est ni une banque, ni un intermédiaire ORIAS, ni un service de conseil personnalisé.
- Dernière revue éditoriale déclarée : 11 septembre 2026. Les tarifs peuvent changer : vérifiez les conditions de l'établissement avant de souscrire.
- Affiliation transparente : Bankoscope peut percevoir une commission lorsque vous ouvrez un compte via certains liens partenaires. Cela ne modifie ni le classement ni le contenu éditorial. Lire notrepolitique éditoriale.
À lire aussi
- Néobanques particulier
Fortuneo Fosfo 2026 : avis tarifs et éligibilité
Fortuneo Fosfo 2026 : avis complet sur la carte Mastercard gratuite sans condition, conditions d'éligibilité, plafonds, frais à l'étranger, FGDR 100 000 EUR et comparatif.
2 juillet 2026 - Néobanques particulier
Apple Pay 2026 : quelles banques compatibles en France
Apple Pay 2026 en France : compatibilité banques traditionnelles BNP Société Générale CIC, néobanques BoursoBank Fortuneo N26 Revolut, sécurité DSP2 et alternatives Wero
29 juin 2026 - Néobanques particulier
CIC 2026 : avis tarifs cartes Mastercard et frais bancaires complets
CIC 2026 : avis client complet, tarifs cartes Mastercard, frais bancaires réels, garantie FGDR 100 000 euros et comparatif face aux banques en ligne décortiqués sans détour.
28 juin 2026 - Néobanques particulier
Banque en ligne ou néobanque en 2026 : quelle différence et laquelle choisir
Banque en ligne ou néobanque en 2026 ? Notre guide compare statuts (FGDR vs cantonnement), services (crédit, épargne), tarifs et cartes pour choisir la meilleure offre en France.
19 mai 2026 - Néobanques particulier
BforBank 2026 : BforBASIC ou BforZEN, tarifs et avis
BforBank 2026 propose BforBASIC à 0 EUR sous condition d'usage et BforZEN à 5 EUR par mois. Tarifs, étranger, assurances et FGDR vérifiés.
26 mai 2026